

Une reprise presque achevée, mais une croissance qui ralentit
Après plusieurs années de redressement, le tourisme international dans le périmètre étudié par la Pacific Asia Travel Association (PATA) se rapproche de son niveau d’avant la pandémie.
En 2025, les 46 destinations couvertes par l’étude ont enregistré 700,2 millions d’arrivées internationales, représentant 99,3 % du volume observé en 2019.
Les premières données disponibles pour 2026 confirment cette normalisation.
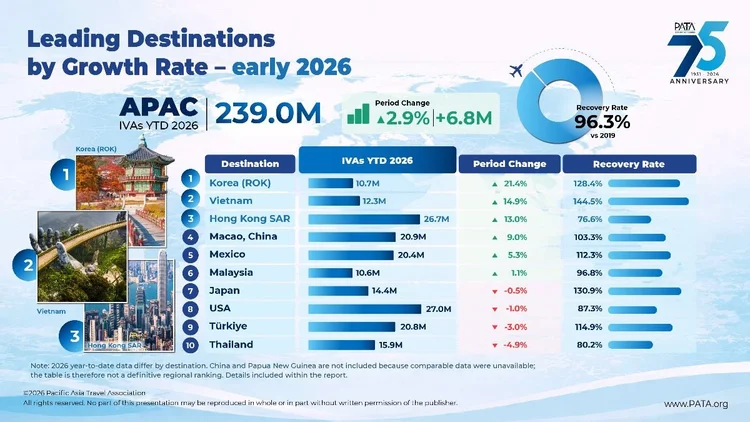
Sur les périodes de référence du début d’année, 44 destinations ont accueilli 239 millions de visiteurs internationaux, soit une progression de 2,9 % par rapport aux périodes comparables de 2025.
Ce volume représente 96,3 % du niveau correspondant de 2019.
Les deux séries doivent être interprétées avec précaution : les périodes disponibles et le nombre de destinations couvertes ne sont pas identiques.
Le rapport porte par ailleurs sur un périmètre PATA élargi, comprenant notamment des destinations des Amériques, et non exclusivement sur les pays asiatiques et océaniens.
L’Asie concentre près de 75 % des arrivées de 2025
En 2025, l’Asie représentait 74,7 % des arrivées internationales du périmètre étudié, avec 523,1 millions de visiteurs.
Le Pacifique avait retrouvé 89,4 % de son niveau de fréquentation de 2019, contre 94,2 % pour les Amériques.
Cette répartition souligne le poids déterminant des destinations asiatiques dans la dynamique touristique observée.
Elle masque néanmoins des écarts significatifs entre les marchés : certains ont largement dépassé leurs volumes de 2019, tandis que d’autres peinent encore à retrouver leur fréquentation antérieure.
Vietnam et Corée du Sud : deux marchés particulièrement dynamiques
Parmi les destinations étudiées, le Vietnam et la Corée du Sud se distinguent par la combinaison d’une forte croissance annuelle et de niveaux d’arrivées nettement supérieurs à ceux de 2019.
Vietnam
- 12,3 millions d’arrivées internationales.
- +14,9 % sur un an.
- 144,5 % du niveau de 2019, soit une fréquentation supérieure de 44,5 % à la référence historique.
Corée du Sud
- 10,7 millions d’arrivées internationales.
- +21,4 % sur un an.
- 128,4 % du niveau de 2019, soit une fréquentation supérieure de 28,4 % à la référence historique.
Ces performances montrent que certains marchés ne se contentent plus de récupérer la clientèle perdue pendant la pandémie : ils enregistrent désormais des volumes sensiblement supérieurs à leur référence historique.
Pour l’industrie hôtelière, cette évolution peut soutenir les projets de développement, sous réserve d’une analyse locale des capacités d’accueil, des prix moyens et de la rentabilité.
États-Unis et Thaïlande : une fréquentation en recul
À l’inverse, plusieurs destinations importantes enregistrent une évolution défavorable sur les périodes étudiées.
Les États-Unis comptabilisent 27 millions d’arrivées internationales, soit une baisse de 1 % sur un an.
La Thaïlande accueille 15,9 millions de visiteurs, en recul de 4,9 %.
La PATA indique que des signes de ralentissement avaient déjà été observés en 2025 dans plusieurs grands marchés, notamment aux États-Unis, en Thaïlande, en Inde et au Cambodge.
Ces différences confirment que la reprise régionale ne se traduit pas par une progression uniforme de toutes les destinations.
Elles invitent également à distinguer le volume absolu des arrivées de leur dynamique de croissance : une destination peut conserver un niveau de fréquentation élevé tout en enregistrant une baisse annuelle.
La connectivité et les politiques de visas deviennent des facteurs décisifs
Selon Noor Ahmad Hamid, CEO de la PATA, le retour des volumes touristiques ne signifie pas que l’environnement soit redevenu prévisible.
Les tensions géopolitiques, les catastrophes naturelles, les pressions économiques et les changements de politiques de voyage continuent de modifier les flux internationaux.
Le rapport souligne notamment l’importance des politiques de visas, des dessertes aériennes et des autres infrastructures de transport.
Une modification des formalités d’entrée ou de la connectivité peut rapidement influencer le choix des voyageurs.
L’augmentation des coûts de déplacement et la complexité des procédures constituent également des facteurs susceptibles de peser sur la demande.
Pour les destinations, la diversification des marchés émetteurs devient donc un instrument de résilience.
Une dépendance excessive à un nombre limité de pays d’origine peut accroître la vulnérabilité aux changements économiques, réglementaires ou géopolitiques.
Au-delà des arrivées : la valeur créée par le tourisme
La PATA considère que le secteur entre dans une nouvelle phase.
Après avoir privilégié le rétablissement des volumes, les destinations doivent désormais rechercher une croissance plus durable et plus résistante aux perturbations.
Cette évolution suppose notamment de mieux répartir les flux touristiques, de favoriser les séjours plus longs et de développer la fréquentation au-delà des grandes portes d’entrée et des périodes de pointe.
L’enjeu devient particulièrement important pour les destinations qui ont déjà dépassé leurs niveaux de 2019.
La progression du nombre de visiteurs peut en effet exercer une pression accrue sur les infrastructures, les ressources locales et les communautés d’accueil.
La PATA appelle ainsi à évaluer la réussite touristique non seulement à travers les volumes d’arrivées, mais aussi à travers la valeur générée pour les entreprises, les territoires, les populations et les voyageurs.
Analyse LTH | La fin du rattrapage impose une lecture plus sélective des marchés
La quasi-normalisation du tourisme international dans la zone étudiée par la PATA marque un changement de cycle pour les investisseurs hôteliers.
La croissance ne peut plus être appréciée principalement à travers le retour mécanique des voyageurs après la pandémie.
Les écarts entre le Vietnam, la Corée du Sud, la Thaïlande et les États-Unis montrent que les trajectoires nationales divergent fortement.
Pour les opérateurs, la hausse des arrivées ne garantit pas automatiquement celle du RevPAR ou de la rentabilité : la capacité hôtelière, le positionnement tarifaire et les coûts d’exploitation restent déterminants.
Pour les investisseurs, l’analyse doit désormais intégrer la diversification des marchés émetteurs, la connectivité aérienne et la résistance des destinations aux perturbations.
Le prochain cycle de création de valeur dans l’hôtellerie asiatique dépendra moins du seul volume de visiteurs que de la capacité des destinations à convertir leur fréquentation en revenus durables et en performances économiques.
At a Glance
Organisation: Pacific Asia Travel Association (PATA).
Report: Annual Tourism Monitor 2026.
Publication date: 22 October 2026.
2025 international visitor arrivals: 700.2 million across 46 destinations.
2025 recovery versus 2019: 99.3%.
Early 2026 arrivals: 239.0 million across 44 destinations.
Early 2026 year-on-year growth: +2.9%.
Early 2026 recovery versus 2019: 96.3%.
Asia’s share of 2025 arrivals: 74.7%, representing 523.1 million visitors.
Vietnam: 12.3 million arrivals, +14.9% year-on-year and 144.5% of its 2019 level.
South Korea: 10.7 million arrivals, +21.4% year-on-year and 128.4% of its 2019 level.
United States: 27.0 million arrivals, -1.0% year-on-year.
Thailand: 15.9 million arrivals, -4.9% year-on-year.
PATA CEO: Noor Ahmad Hamid.
LTH perspective: As post-pandemic recovery matures, hotel investment decisions increasingly depend on destination resilience, demand diversification and value creation rather than arrival volumes alone.