

Horwath HTL décrypte les mécanismes de valorisation des opérateurs hôteliers pour compte de tiers. Une analyse mise en perspective avec les travaux de Cushman & Wakefield sur l’évolution des cycles d’investissement et la création de valeur immobilière.
La première distinction : l’actif immobilier appartient au propriétaire, les honoraires au gestionnaire
Dans le modèle de gestion hôtelière pour compte de tiers (third-party management), l’entreprise gestionnaire exploite les établissements dans le cadre de contrats conclus avec leurs propriétaires.
Elle ne détient pas nécessairement les actifs immobiliers.
Ses principaux actifs économiques sont ses droits contractuels à rémunération, ses équipes, ses systèmes d’exploitation et sa capacité à administrer durablement un portefeuille hôtelier.
Cette distinction constitue le fondement de l’étude de Horwath HTL intitulée Valuing a Hotel Management Company: Read the Hotels Behind the Fees, signée Bryan Younge.
La hausse de valeur d’un hôtel ne bénéficie pas directement au gestionnaire sur le plan patrimonial. Elle peut néanmoins renforcer sa capacité à percevoir des honoraires, améliorer la situation économique du propriétaire et augmenter la probabilité de renouvellement du mandat.
Inversement, un actif immobilier valorisé grâce à une amélioration des conditions de financement peut voir son prix progresser sans que l’exploitant ait réellement gagné en efficacité.
La valeur du gestionnaire dépend donc de sa capacité à conserver une part durable de la performance économique des établissements, et non de la seule valeur de leur immobilier.
Honoraires de base, intéressement et services : tous les revenus ne se valent pas
Le rapport distingue plusieurs sources de revenus.
Les honoraires de base (base management fees) sont généralement calculés en pourcentage du chiffre d’affaires hôtelier. Les honoraires d’intéressement (incentive fees) dépendent davantage de la rentabilité, parfois après satisfaction d’un rendement prioritaire revenant au propriétaire.
Horwath HTL cite les données publiées par DiamondRock Hospitality : dans son portefeuille, les honoraires de base contractuels s’échelonnent de 0,5 % à 3,5 % du chiffre d’affaires brut des hôtels. Cette fourchette illustre la diversité des négociations contractuelles ; elle ne constitue pas un barème universel.
Le rapport relève également que Marriott a perçu des honoraires d’intéressement sur 69 % de ses hôtels sous gestion dans le monde en 2025. Autrement dit, ces revenus variables ne doivent pas être supposés acquis pour tous les contrats.
La société de gestion peut aussi facturer des prestations complémentaires : comptabilité, achats, systèmes d’information, revenue management ou accompagnement des préouvertures.
Mais une distinction s’impose entre les revenus réellement conservés et les simples remboursements de dépenses engagées pour le compte des hôtels.
Appliquer un multiple de valorisation à des flux comprenant d’importants remboursements de charges pourrait conduire à surestimer considérablement la valeur économique de l’entreprise.
Les multiples de transaction : des références à manier avec précaution
La méthode des multiples d’EBITDA demeure courante pour apprécier la valeur d’entreprise d’une plateforme de gestion.
Horwath HTL rappelle toutefois qu’un multiple n’a de signification que si le périmètre des activités, la nature des revenus et les périodes de référence sont comparables.
Les transactions publiées fournissent plusieurs exemples.
| Opération | Données publiées | Lecture de Horwath HTL |
|---|---|---|
| Hyatt / Two Roads Hospitality, 2018 | 405 M$ de contrepartie de base et jusqu’à 96 M$ supplémentaires | Environ 12 fois l’EBITDA stabilisé projeté pour 2021, synergies et croissance anticipées comprises |
| Hyatt / Dream Hotel Group, annonce 2022 | 125 M$ de contrepartie de base ; environ 12 M$ d’honoraires de gestion stabilisés | Rapport indicatif de 10,4 fois les honoraires projetés, et non multiple d’EBITDA |
| Aimbridge / Interstate, 2019 | Conditions financières non publiées | Aucun multiple de transaction fiable ne peut être déduit |
Ces opérations ne sont pas directement comparables à l’acquisition d’un opérateur indépendant de taille régionale.
Certaines incluent des marques, des perspectives de développement, des revenus de franchise ou des synergies propres à l’acquéreur.
Le rapport souligne notamment que les grands groupes cotés disposent d’activités complémentaires — fidélisation, distribution, licences et franchises — qui rendent leur valorisation consolidée difficilement transposable à une pure société de gestion.
Lire la performance des hôtels derrière les honoraires
L’une des contributions les plus intéressantes de l’étude réside dans sa recommandation de partir des établissements eux-mêmes.
Pour chaque hôtel, l’analyste doit examiner sa position concurrentielle, l’évolution de son RevPAR, la rentabilité opérationnelle, les besoins de rénovation et les perspectives économiques.
Le RevPAR Index, qui compare le RevPAR d’un établissement à celui de son marché concurrentiel de référence, constitue un indicateur utile.
Un indice de 100 correspond à une performance équivalente à celle du groupe concurrentiel retenu.
Mais Horwath HTL insiste sur la nécessité de distinguer le niveau de performance et sa trajectoire.
Un établissement dont l’indice passe de 70 à 90 a enregistré une amélioration de 20 points, soit une progression relative de 28,6 % de l’indice. Il reste néanmoins 10 % en dessous du RevPAR de son groupe concurrentiel.
L’exploitant peut donc avoir produit des résultats tangibles tout en conservant une marge de progression.
À l’inverse, un hôtel historiquement performant dont les indices se dégradent peut révéler une perte d’efficacité ou une détérioration de son positionnement.
L’analyse doit également identifier la contribution réelle du gestionnaire, en distinguant les effets d’une reprise du marché, d’une rénovation financée par le propriétaire, d’un changement d’enseigne ou d’une amélioration de la conduite opérationnelle.
Du RevPAR à la valeur immobilière : mesurer la création de valeur pour le propriétaire
La progression des recettes ne suffit pas à établir que l’opérateur crée de la valeur.
Le rapport recommande d’examiner la transformation du chiffre d’affaires supplémentaire en résultat brut d’exploitation (GOP), notamment à travers le flow-through.
Une hausse des revenus obtenue au prix de dépenses commerciales excessives, d’une augmentation disproportionnée des coûts ou d’une dégradation du service peut présenter un intérêt limité.
Il convient aussi de mesurer la productivité du travail, les coûts par chambre occupée et la qualité du résultat après prise en compte des dépenses nécessaires au maintien de l’établissement.
Le raisonnement doit ensuite être prolongé jusqu’aux flux économiques du propriétaire, après honoraires de gestion, charges immobilières et besoins de CAPEX.
Un gestionnaire peut améliorer le résultat hôtelier sans nécessairement créer une valeur équivalente pour le propriétaire si cette amélioration exige des investissements disproportionnés.
De même, une vente immobilière réussie ne prouve pas à elle seule la qualité de l’exploitant : l’évolution des taux de capitalisation, le financement ou un repositionnement de l’actif peuvent expliquer une partie de la plus-value.
C’est pourquoi Horwath HTL recommande de rapprocher les performances opérationnelles de la valeur immobilière, sans jamais confondre les deux.
La durée contractuelle ne garantit pas la pérennité des revenus
Un portefeuille de contrats possède une durée de vie économique limitée.
Même lorsque les mandats sont conclus pour plusieurs années, leur maintien dépend de dispositions contractuelles parfois complexes : clauses de performance, droits de résiliation, changement de contrôle, cession de l’hôtel, conditions de renouvellement ou indemnités de sortie.
Certains contrats prévoient des mécanismes permettant au gestionnaire de remédier à une sous-performance, notamment au moyen de paiements compensatoires (cure payments).
Ces mécanismes peuvent préserver le contrat, mais leur coût doit être intégré à la valorisation.
Les dépenses engagées pour obtenir de nouveaux mandats, notamment le key money, doivent également être prises en compte.
Le rapport insiste sur un risque particulièrement important : considérer implicitement que les contrats seront renouvelés indéfiniment.
Une valeur terminale calculée selon une hypothèse de continuité d’exploitation n’est défendable que si l’entreprise dispose d’une organisation crédible et financée pour renouveler ses mandats et en conquérir de nouveaux.
La croissance du portefeuille ne constitue pas une garantie de création de valeur si le rythme des pertes contractuelles et le coût de remplacement des mandats ne sont pas maîtrisés.
Une simulation : la perte de contrats fait chuter la valorisation de près de 18 %
Pour illustrer sa méthode, Bryan Younge propose un cas entièrement hypothétique.
Une société gère dix hôtels représentant 100 millions de dollars de chiffre d’affaires hôtelier annuel.
Elle perçoit 3 millions de dollars d’honoraires de base, 500 000 dollars d’intéressement et 500 000 dollars de revenus de services conservés.
Après 2,5 millions de dollars de charges, son EBITDA normalisé atteint 1,5 million de dollars.
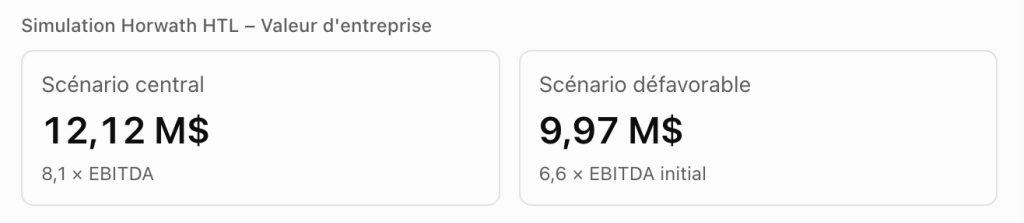
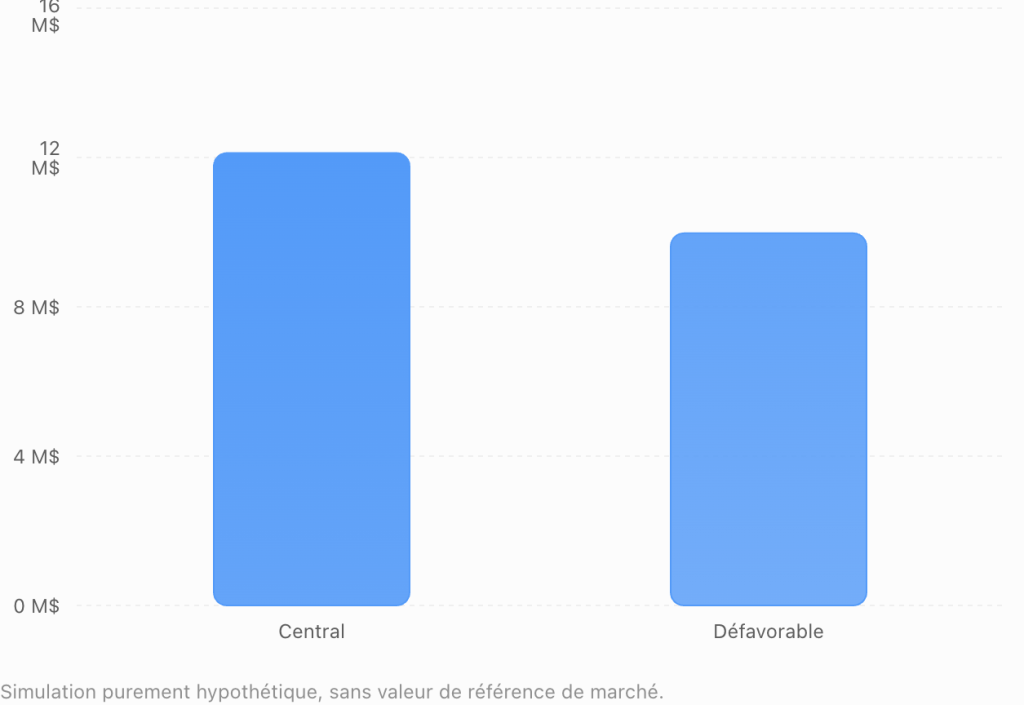
Le scénario central repose sur une actualisation des flux futurs à 14 % et une croissance terminale de 2,5 %.
Dans le scénario défavorable, la vente d’hôtels appartenant à un propriétaire important entraîne la disparition de 300 000 dollars de flux de trésorerie annuels à partir de la deuxième année.
La valeur d’entreprise recule alors de 12,12 à 9,97 millions de dollars, soit une diminution d’environ 17,7 %.
Le rapport précise que ces chiffres sont purement illustratifs et ne constituent pas des multiples observés sur le marché.
Autre enseignement : environ 61 % de la valeur du scénario central provient de la période terminale.
Cette proportion souligne la dépendance de la valorisation à la capacité future de la plateforme à renouveler ses contrats et à maintenir son activité au-delà de la période explicite de prévision.
Le meilleur gestionnaire est-il toujours celui qui facture le moins ?
L’étude de Horwath HTL introduit un autre critère déterminant : la pertinence économique du gestionnaire du point de vue du propriétaire.
Pour chaque établissement, il convient de comparer les différentes options envisageables : gestion directe, opérateur indépendant, gestion par une marque ou contrat de franchise associé à un exploitant tiers.
La solution optimale n’est pas nécessairement celle qui facture les honoraires les plus faibles.
Un gestionnaire plus coûteux peut produire une meilleure valeur nette pour le propriétaire grâce à ses performances commerciales, à son efficacité opérationnelle ou à sa capacité à préserver l’actif.
Cette comparaison doit intégrer les coûts de transition, les contraintes contractuelles et les investissements nécessaires.
Horwath HTL souligne également la nécessité d’une vigilance particulière lorsque le propriétaire et la société de gestion appartiennent au même groupe.
Dans une organisation intégrée, les honoraires internes ne créent pas automatiquement de valeur économique consolidée. Ils peuvent simplement transférer des résultats entre deux entités.
L’analyse doit alors vérifier que les rémunérations et les performances correspondent à des conditions de marché (arm’s length).
Cette distinction prend une importance particulière lorsque le propriétaire envisage de céder l’actif, de refinancer son portefeuille ou de vendre sa plateforme de gestion.
Cushman & Wakefield : le cycle d’investissement hôtelier n’est plus linéaire
Cette lecture rejoint directement les conclusions développées par Preston Puleo, Executive Director chez Cushman & Wakefield, dans son étude The Hotel Investment Lifecycle Is No Longer Linear.
Comme nous l’expliquions dans notre décryptage publié le 17 octobre 2026 sur The Hospitality Tribune, l’investissement hôtelier ne peut plus être appréhendé comme une succession indépendante d’étapes allant de l’acquisition à la revente.
Les décisions prises lors du financement, du choix de l’enseigne, de la contractualisation avec l’opérateur ou de la programmation des travaux influencent simultanément la performance de l’hôtel et ses possibilités futures de repositionnement ou de cession.
Les deux études se complètent, mais elles n’analysent pas le même actif.
Cushman & Wakefield examine principalement la création de valeur et la flexibilité stratégique de l’actif immobilier. Horwath HTL s’intéresse à la valeur économique de la société qui en assure l’exploitation pour le compte du propriétaire.
Leur point de rencontre réside dans le contrat de gestion.
Pour le propriétaire, un contrat long, rigide ou difficilement résiliable peut limiter les possibilités de repositionnement et réduire l’attractivité de l’hôtel auprès de certains acquéreurs.
Pour le gestionnaire, ce même contrat peut sécuriser des flux d’honoraires et soutenir la valeur de sa plateforme.
Il existe donc une tension potentielle entre deux objectifs légitimes : la flexibilité recherchée par le propriétaire et la visibilité contractuelle recherchée par l’opérateur.
Cette interdépendance confirme que la négociation d’un contrat de gestion constitue autant une décision financière et patrimoniale qu’un choix opérationnel.
Analyse LTH | Deux actifs, deux valorisations, une même performance opérationnelle
Analyse – Le rapprochement des travaux de Horwath HTL et de Cushman & Wakefield met en évidence une distinction fondamentale de l’économie hôtelière contemporaine : l’actif immobilier et la société de gestion constituent deux objets de valorisation distincts, mais leurs trajectoires économiques restent étroitement interdépendantes.
Pour le propriétaire, la valeur repose notamment sur les flux futurs générés par l’hôtel, les investissements nécessaires à leur maintien, les conditions de financement et la liquidité de l’actif. Pour l’opérateur tiers, elle dépend des honoraires effectivement conservés, de leur rentabilité et de la probabilité de renouvellement des contrats.
Cette différence d’intérêts apparaît particulièrement clairement lors d’une cession immobilière. La vente d’un hôtel peut créer une plus-value pour son propriétaire tout en entraînant la résiliation du mandat de gestion. À l’inverse, un contrat protecteur pour l’exploitant peut réduire les possibilités de repositionnement ou de changement d’opérateur, et peser sur les conditions de sortie de l’investisseur.
Elle pose également la question de l’intégration verticale. Le rapprochement entre capital immobilier et expertise opérationnelle peut favoriser la coordination des décisions, mais il ne dispense ni d’une évaluation indépendante des performances ni d’une lecture économique des relations entre parties liées.
L’enjeu pour les investisseurs consiste donc à examiner simultanément la valeur de l’immeuble, la qualité de l’exploitation et les conséquences des engagements contractuels. Pour les acquéreurs de plateformes de gestion, il s’agit de ne pas confondre croissance du portefeuille, progression des honoraires et création de valeur durable.
La conclusion commune aux deux études est claire : la performance opérationnelle est au centre de la création de valeur hôtelière, mais sa répartition entre propriétaire, exploitant, marque et financeurs dépend de l’architecture contractuelle et financière mise en place.
At a Glance
Horwath HTL report: Valuing a Hotel Management Company: Read the Hotels Behind the Fees, by Bryan Younge.
Core distinction: Hotel property value belongs to the owner; the management company’s value rests on contractual fee rights and its operating platform.
Valuation methodology: Normalised earnings, contract-by-contract forecasts, comparable transactions, discounted cash flow and renewal risk.
Illustrative downside: Enterprise value falls from $12.12 million to $9.97 million when concentrated contract losses reduce future cash flows. These are hypothetical figures, not market benchmarks.
Cushman & Wakefield connection: Hotel investment decisions concerning brands, management contracts, financing and CAPEX increasingly influence one another throughout the holding period.
LTH perspective: The same hotel can create different economic outcomes for its owner and operator; contracts determine how value and risk are allocated.