

La fin d’une lecture séquentielle de l’investissement hôtelier
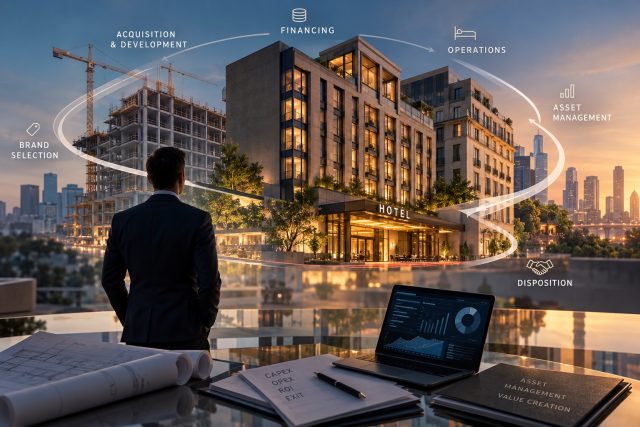
Pendant longtemps, le cycle d’investissement hôtelier a été présenté selon une progression relativement simple : identification d’une opportunité, acquisition ou développement, financement, exploitation, optimisation des performances, puis refinancement ou cession.
Cette représentation conserve son utilité pédagogique. Elle décrit toutefois de moins en moins fidèlement la réalité des décisions auxquelles sont confrontés les propriétaires, développeurs et investisseurs.
C’est le constat développé par Preston Puleo, Executive Director et National Advisory Co-Lead, Hospitality & Leisure Valuation & Advisory chez Cushman & Wakefield, dans son rapport The Hotel Investment Lifecycle Is No Longer Linear (pour le télécharger cliquez ici).
L’auteur observe que les différentes phases de détention d’un actif hôtelier deviennent de plus en plus interdépendantes. Une décision prise lors de l’acquisition peut influencer les marges opérationnelles, les besoins de financement ou les conditions de revente plusieurs années plus tard.
Inversement, les perspectives de refinancement ou de cession peuvent conduire un propriétaire à reconsidérer une stratégie d’exploitation, un programme de rénovation ou un contrat de gestion bien avant la fin de la période de détention initialement envisagée.
L’investissement hôtelier ne se résume donc plus à une succession d’opérations. Il relève d’un processus continu d’arbitrages financiers, immobiliers et opérationnels.
Un capital plus coûteux, mais surtout plus sélectif
La première transformation identifiée par Cushman & Wakefield concerne les conditions d’accès au financement.
Dans un environnement marqué par des coûts de financement plus élevés, les apporteurs de capitaux accordent une importance croissante aux caractéristiques différenciantes des projets.
Un prix d’acquisition attractif, une localisation difficilement reproductible, une possibilité de repositionnement, un potentiel d’amélioration opérationnelle ou encore l’accès à des dispositifs publics peuvent constituer des avantages déterminants.
La question n’est plus seulement de savoir si un établissement peut être acquis, développé ou financé. Elle consiste à apprécier sa capacité à conserver suffisamment de flexibilité pour absorber les difficultés susceptibles d’apparaître au cours de sa détention.
Cette évolution modifie la lecture du risque immobilier hôtelier.
Un projet présentant des perspectives de rendement séduisantes peut se révéler fragile si sa structure financière, ses engagements contractuels ou ses besoins futurs en investissements limitent les marges de manœuvre du propriétaire.
À l’inverse, un actif dont le potentiel opérationnel est clairement identifié peut offrir davantage de possibilités de création de valeur, même dans un environnement financier contraint.
Le choix de la marque devient une décision d’investissement à long terme
L’un des développements les plus significatifs du rapport concerne les conséquences des décisions prises avant même l’ouverture d’un hôtel.
Le choix d’une enseigne, souvent abordé sous l’angle commercial ou marketing, engage en réalité de nombreuses dimensions économiques.
Il peut influencer le coût de construction, les exigences d’aménagement, les investissements futurs, la structure des charges, le positionnement tarifaire et les marges d’exploitation.
Il peut également déterminer le profil des acquéreurs susceptibles de s’intéresser à l’établissement lors de sa cession.
La même logique s’applique aux contrats de gestion.
Les clauses de performance, les conditions de résiliation, les honoraires de gestion, les droits d’approbation du propriétaire et les obligations de CAPEX peuvent affecter durablement la flexibilité stratégique d’un actif.
Un contrat adapté aux hypothèses initiales de développement ne demeure pas nécessairement optimal lorsque les conditions de marché, la structure de financement ou les objectifs de l’investisseur évoluent.
Pour Cushman & Wakefield, les décisions relatives aux marques et aux partenaires opérationnels doivent ainsi être examinées comme des composantes de la stratégie d’investissement, et non comme de simples choix d’exploitation.
La structure du capital : un instrument de gouvernance autant que de financement
Le rapport insiste sur un deuxième facteur souvent sous-estimé : la structure du capital ne détermine pas uniquement le coût du financement.
Elle organise également la répartition du risque, les droits de décision, les possibilités de recapitalisation et la capacité des investisseurs à réagir aux évolutions du marché.
Un financement présentant un coût apparent avantageux peut devenir contraignant s’il limite les possibilités de refinancement, impose des conditions restrictives ou réduit la liberté d’engager des investissements supplémentaires.
Le choix entre différentes formes de dette, de fonds propres ou de financements intermédiaires ne peut donc être dissocié de la stratégie opérationnelle et de la durée de détention envisagée.
Cette lecture conduit à dépasser la seule comparaison des taux et des coûts de financement.
La maturité de la dette, les covenants, les possibilités de remboursement anticipé, les droits des partenaires financiers et les contraintes de distribution doivent être appréciés au regard des besoins futurs de l’établissement.
Cette articulation entre stratégie financière et gestion immobilière se retrouve notamment dans la réorganisation de Gencom autour de deux pôles, Capital et Immobilier, qui illustre l’importance d’une approche coordonnée de l’investissement et de la valorisation des actifs.
Le capital n’est plus seulement une ressource mobilisée pour acquérir ou développer un hôtel. Il devient un déterminant de sa gouvernance et de sa flexibilité stratégique.
L’exploitation redevient un moteur central de création de valeur
Cushman & Wakefield identifie également un déplacement des sources de performance des investissements hôteliers.
Lorsque les conditions financières sont favorables et que les valeurs immobilières progressent largement, une partie de la création de valeur peut provenir de l’évolution du marché lui-même.
Dans un environnement plus sélectif, la qualité de l’exécution opérationnelle prend une importance accrue.
L’optimisation des revenus, la maîtrise des charges, la planification des investissements et la discipline de gestion peuvent déterminer la réalisation effective des rendements initialement projetés.
Cette évolution renforce le rôle de l’asset management hôtelier.
L’asset manager ne se limite plus au contrôle des performances et au suivi budgétaire. Il intervient dans les arbitrages entre investissements et distribution de trésorerie, dans l’évaluation des possibilités de refinancement, dans le suivi des engagements de l’opérateur et dans la préparation des différentes options stratégiques.
Le pilotage du RevPAR, de la rentabilité opérationnelle et des besoins de CAPEX prend alors tout son sens dans une perspective de valorisation immobilière.
Une amélioration du résultat d’exploitation peut soutenir la valeur de l’actif, mais son effet dépend aussi de la durabilité de cette performance, des dépenses futures nécessaires et des conditions de marché au moment de la cession.
La stratégie de sortie commence dès l’acquisition
L’une des propositions centrales de Preston Puleo consiste à considérer que la cession d’un hôtel se prépare bien avant sa mise sur le marché.
Le prix de vente final ne dépend pas uniquement de la conjoncture immobilière ou de l’efficacité du processus de commercialisation.
Il résulte également de décisions prises plusieurs années auparavant : choix de la marque, nature du contrat de gestion, structure financière, entretien du bâtiment, calendrier des rénovations et positionnement concurrentiel.
Ces décisions influencent à la fois la valeur de l’établissement et le nombre d’investisseurs susceptibles de s’y intéresser.
Un actif assorti d’engagements contractuels rigides, de besoins de rénovation importants ou d’une dette difficile à restructurer peut présenter un profil moins attractif qu’un établissement offrant davantage de souplesse.
Le rapport souligne ainsi que la liquidité future d’un investissement se construit pendant toute sa période de détention.
Cette approche remet en question une pratique consistant à traiter la stratégie de sortie comme une réflexion engagée seulement lorsque le propriétaire décide de céder son actif.
Une coordination devenue déterminante entre les métiers
Au-delà des dimensions financières et opérationnelles, Cushman & Wakefield met en évidence une difficulté croissante : la complexité se situe souvent à l’interface des différentes expertises.
Un choix architectural peut modifier les coûts d’exploitation. Une évolution du budget de construction peut affecter le financement. Une décision de repositionnement peut nécessiter une renégociation contractuelle et modifier les perspectives de cession.
Les investisseurs disposent généralement d’un accès à des spécialistes de chaque domaine : évaluateurs, financiers, développeurs, architectes, exploitants, juristes et asset managers.
Cette recherche de complémentarité entre compétences financières et opérationnelles trouve également un écho dans le rapprochement entre Cycas Hospitality et Vertiq Capital, à l’origine de Vertiq Hospitality Partners, qui associe expertise d’investissement et savoir-faire hôtelier.
Le défi consiste désormais à articuler leurs analyses pour prendre des décisions cohérentes à l’échelle de l’actif.
L’étude défend ainsi une approche transversale dans laquelle chaque décision importante est appréciée au regard de ses conséquences sur les autres dimensions de l’investissement.
Cette logique suppose une coopération renforcée entre les fonctions immobilières, financières et opérationnelles, ainsi qu’une réévaluation régulière des hypothèses retenues au moment de l’acquisition.
Analyse LTH | De la performance hôtelière à la performance du capital investi
Analyse – Le principal apport de Cushman & Wakefield est de rappeler que la création de valeur hôtelière ne peut être dissociée de la structure contractuelle et financière de l’actif. Une amélioration de l’EBITDA ne garantit pas, à elle seule, un rendement satisfaisant pour l’investisseur si elle nécessite des CAPEX disproportionnés ou si les conditions de financement absorbent une part excessive des flux de trésorerie. De même, un contrat de gestion performant sur le plan commercial peut réduire l’attractivité de l’actif à la revente lorsque ses clauses limitent les possibilités de repositionnement. Cette interdépendance renforce la nécessité d’un asset management capable d’arbitrer entre rentabilité immédiate, préservation immobilière, flexibilité financière et valeur de sortie. La performance d’un investissement hôtelier doit désormais s’apprécier sur l’ensemble de sa durée de détention, et non à travers une succession d’indicateurs isolés.
At a glance by The Hospitality Tribune
Hotel investment: the lifecycle is no longer linear
Report: The Hotel Investment Lifecycle Is No Longer Linear, by Cushman & Wakefield.
Author: Preston Puleo, Executive Director, Hospitality & Leisure Valuation & Advisory.
Key drivers: Higher capital costs, longer holding periods and growing operational complexity.
Investment strategy: Brand selection, management agreements and capital structures increasingly influence future flexibility and exit options.
Value creation: Operational execution, disciplined asset management and capital planning play a greater role in investment outcomes.
Main conclusion: Successful hotel investors manage the interdependencies between acquisition, operations, financing and disposal, rather than treating them as separate stages.