

Les conversions ne concernent plus seulement les hôtels indépendants
Le développement des grands groupes hôteliers repose traditionnellement sur trois moteurs : les constructions neuves, l’intégration d’établissements indépendants et le changement d’enseigne d’hôtels déjà affiliés à un réseau.
Chez IHG Hotels & Resorts, ce troisième levier semble prendre une importance croissante.

Lors de la présentation des résultats du troisième trimestre 2026, Elie Maalouf, directeur général du groupe, a indiqué que la majorité des conversions provenait désormais d’établissements appartenant à d’autres réseaux hôteliers, aux États-Unis comme à l’international.
« La plupart viennent d’autres marques, aux États-Unis et dans le monde », a-t-il expliqué, selon les propos rapportés.
Le dirigeant évoque un mouvement de recherche de qualité, dont IHG estime bénéficier.
Cette déclaration apporte un éclairage nouveau sur la dynamique de développement du groupe : une partie de sa croissance correspond à un transfert d’établissements entre enseignes concurrentes, et pas uniquement à l’arrivée de nouvelles chambres sur le marché.
Aux États-Unis, 60 % des signatures passent par des conversions
Les chiffres publiés par IHG confirment l’importance prise par cette stratégie.
Depuis le début de l’année 2026, les conversions représentent approximativement :
| Indicateur aux États-Unis | Part des conversions |
|---|---|
| Ouvertures d’hôtels | 50 % |
| Signatures de nouveaux contrats | 60 % |
Ces proportions témoignent d’un développement de plus en plus alimenté par des actifs existants.
Au troisième trimestre, IHG a ouvert 39 hôtels représentant environ 4 000 chambres dans la région Amériques et signé 65 établissements supplémentaires.
Parmi les signatures figurent notamment des projets relevant des marques Holiday Inn, des enseignes de séjour prolongé et des marques spécialement adaptées aux conversions.
Cette dynamique bénéficie à des enseignes comme voco, Vignette Collection, Garner et Noted Collection, dont les modèles permettent de repositionner des hôtels existants avec des degrés variables de transformation.
Pour les propriétaires, le changement d’enseigne peut constituer une alternative à un investissement immobilier lourd ou à la construction d’un nouvel établissement.
Il peut également permettre de rechercher une meilleure performance commerciale sans modifier fondamentalement la nature de l’actif.
Une compétition directe pour les contrats de franchise
Le phénomène met en évidence un changement dans la nature de la concurrence entre groupes hôteliers.
Traditionnellement, la conquête de nouveaux hôtels était largement associée au développement immobilier et à la capacité de convaincre des propriétaires indépendants de rejoindre une enseigne.
Désormais, les grands franchiseurs se disputent aussi les établissements déjà intégrés à un réseau.
Cette concurrence repose sur plusieurs critères :
- La capacité de la marque à générer des réservations et du RevPAR.
- La puissance des programmes de fidélité et des canaux de distribution.
- Le niveau des redevances et des coûts imposés aux propriétaires.
- Les investissements nécessaires pour respecter les standards de l’enseigne.
- Les perspectives de rentabilité et de valorisation de l’actif.
Un propriétaire peut ainsi être conduit à réexaminer son affiliation lorsqu’un contrat arrive à échéance, lorsqu’un programme de rénovation devient trop coûteux ou lorsqu’il estime que les performances commerciales de sa marque ne justifient plus ses engagements financiers.
Il convient néanmoins de distinguer les motivations possibles des propriétaires des raisons effectivement constatées dans les opérations d’IHG : le groupe n’a pas communiqué, dans les éléments présentés, de ventilation détaillée par enseigne d’origine ni d’analyse des motifs de conversion.
La croissance nette du réseau devient un indicateur de compétitivité
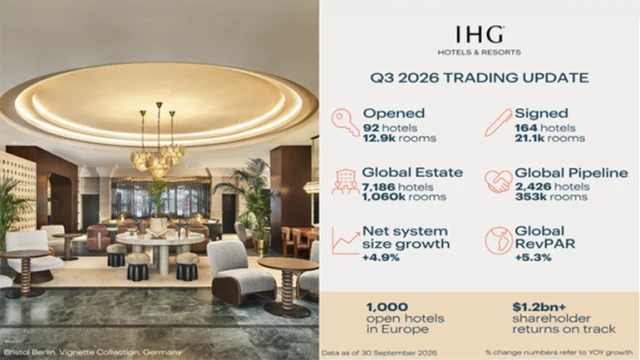
IHG a annoncé une croissance nette de son réseau de 4,9 % sur douze mois à fin septembre 2026.
Le groupe dispose désormais de 7 186 hôtels et près de 1,06 million de chambres.
Son pipeline atteint 2 426 hôtels et environ 353 000 chambres, soit l’équivalent d’un tiers du parc existant.
Depuis janvier, IHG a signé 516 établissements et ouvert 289 hôtels.
Selon les informations rapportées lors de la présentation trimestrielle, le consensus des analystes anticipe désormais une croissance nette du nombre de chambres de 4,8 % en 2026, contre 4,2 % précédemment.
Cette estimation doit être distinguée des données publiées par le groupe : il s’agit d’une prévision de marché, et non d’un objectif chiffré nouvellement annoncé par IHG.
La croissance nette constitue un indicateur particulièrement pertinent dans ce contexte.
Elle mesure non seulement les nouvelles chambres intégrées au réseau, mais aussi celles qui le quittent.
Un groupe capable d’attirer des établissements concurrents tout en limitant les départs de ses propres franchisés bénéficie donc d’un double avantage.
Un enjeu économique pour les propriétaires hôteliers
La progression des conversions pose une question essentielle : pourquoi un propriétaire décide-t-il de quitter une enseigne pour une autre ?
Le choix d’une marque repose généralement sur un arbitrage entre coûts et revenus attendus.
L’affiliation à un grand groupe peut donner accès à une clientèle internationale, à des systèmes de réservation performants, à des outils de revenue management et à un programme de fidélité important.
En contrepartie, elle implique des redevances, des contributions marketing et des obligations d’investissement.
La pertinence économique du contrat dépend donc de la contribution réelle de l’enseigne à la performance de l’établissement.
Pour un propriétaire, le véritable indicateur n’est pas seulement le chiffre d’affaires généré par la marque, mais la rentabilité nette de l’affiliation, après prise en compte des frais, des investissements et des contraintes opérationnelles.
Cette logique explique pourquoi la compétition entre franchiseurs peut devenir particulièrement intense lors des renouvellements de contrats ou des changements de positionnement.
Analyse LTH | La bataille des marques se joue désormais sur les hôtels déjà exploités
Les déclarations d’Elie Maalouf révèlent un aspect central de la concurrence entre groupes hôteliers : la croissance du réseau passe de plus en plus par la conquête d’actifs déjà franchisés.
Pour IHG, les conversions représentent environ 60 % des signatures américaines depuis janvier, ce qui souligne leur poids dans le développement futur.
Le phénomène peut accélérer la croissance d’un groupe sans entraîner nécessairement une augmentation équivalente de l’offre hôtelière totale.
Il déplace également le rapport de force vers les propriétaires, qui peuvent comparer les performances, les coûts et les exigences de plusieurs enseignes.
Pour les franchiseurs, gagner un hôtel concurrent ne suffit pas : il faut aussi conserver ses propres établissements.
La véritable mesure de la compétitivité d’une marque devient sa capacité à améliorer durablement la rentabilité de l’actif hôtelier, au-delà de la seule puissance de son réseau de distribution.
At a Glance
Company: IHG Hotels & Resorts.
CEO: Elie Maalouf.
Strategic development: Increasing conversions from competing hotel brands.
U.S. openings from conversions: Approximately 50% year-to-date.
U.S. signings from conversions: Approximately 60% year-to-date.
Source of conversions: According to the CEO, predominantly hotels previously operating under other brands.
Global network: 7,186 hotels and approximately 1.06 million rooms.
Net system growth: +4.9% year-on-year.
2026 consensus net room growth: Approximately 4.8%, reportedly revised from 4.2%.
Development pipeline: Approximately 353,000 rooms.
Conversion-focused brands: voco, Vignette Collection, Garner and Noted Collection.
LTH perspective: Hotel brand competition increasingly centres on winning and retaining existing franchised assets.