

Les principaux indicateurs du troisième trimestre
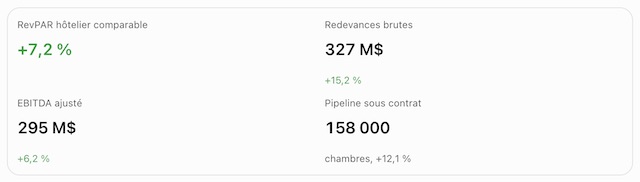
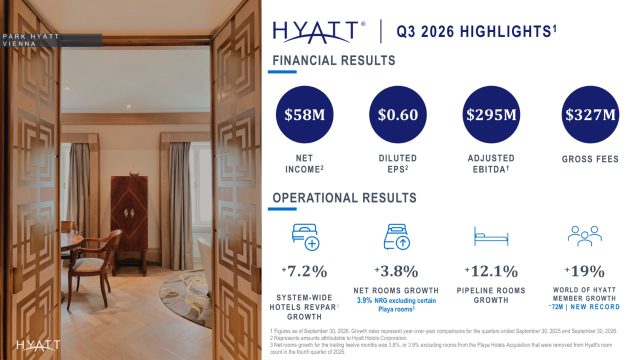
Le bénéfice net attribuable à Hyatt atteint 58 millions de dollars, tandis que le bénéfice net ajusté s’établit à 122 millions. Le bénéfice dilué par action ressort à 0,60 dollar, contre 1,27 dollar en données ajustées.
Le modèle asset-light soutient la croissance des redevances
La progression des redevances constitue l’un des principaux enseignements de ce trimestre.
Les redevances de gestion de base augmentent de 10 %, les commissions de gestion incitatives de 21,9 % et les redevances de franchise et autres revenus associés de 16,8 %.
Cette dynamique reflète notamment les performances des établissements américains, les nouvelles ouvertures et les contrats de gestion issus de l’acquisition de Playa Hotels & Resorts.
Mark S. Hoplamazian, Chairman, President & CEO de Hyatt, met en avant la solidité des marques du groupe et de son modèle économique fondé sur la gestion et la franchise.
L’EBITDA ajusté progresse de 6,2 % en données publiées, mais de 19 % après ajustement des effets liés aux actifs cédés en 2025.
Cette distinction est importante pour apprécier l’évolution du périmètre économique du groupe.
Luxe et États-Unis en progression, tout-inclus plus contrasté
Le segment luxe a été le principal moteur de croissance du RevPAR hôtelier au troisième trimestre.
Aux États-Unis, le RevPAR progresse de 8,2 %, bénéficiant notamment de la Coupe du monde de football et d’effets calendaires.
En revanche, le Net Package RevPAR des resorts tout-inclus recule de 2,5 %, principalement en raison d’une demande moins soutenue dans certaines destinations mexicaines.
Cette évolution est partiellement compensée par les performances des Caraïbes et de l’Europe.
Hyatt anticipe néanmoins un retour à la croissance de cet indicateur au quatrième trimestre.
Développement : un pipeline record de 158 000 chambres
Hyatt annonce un pipeline d’environ 158 000 chambres faisant l’objet de contrats de gestion ou de franchise signés, en progression de 12,1 % sur un an.
Au cours du trimestre, le groupe a ouvert 3 808 chambres.
Parmi les ouvertures figurent Hyatt Vivid Punta Cana, première implantation de cette enseigne en République dominicaine, Beldersoy Resort and SPA en Ouzbékistan, sous la marque Destination by Hyatt, et Thompson Seville en Espagne.
La croissance nette du nombre de chambres sur douze mois atteint 3,8 %, ou 3,9 % hors effet des chambres issues de l’acquisition de Playa Hotels retirées du périmètre fin 2025.
Perspectives 2026 : Hyatt relève ses ambitions
| Indicateur | Prévision 2026 |
|---|---|
| Croissance du RevPAR hôtelier comparable | +5 % à +5,5 % |
| Croissance nette du parc de chambres | Environ +6 % |
| Redevances brutes | 1,320 à 1,335 Md$ |
| EBITDA ajusté | 1,170 à 1,200 Md$ |
| Bénéfice net attribuable à Hyatt | 240 à 310 M$ |
| Free cash-flow ajusté | 580 à 630 M$ |
| Retour aux actionnaires | 375 à 425 M$ |
Le groupe prévoit notamment une progression de 14 % à 17 % de son EBITDA ajusté annuel sur une base 2025 retraitée des effets de périmètre.
Hyatt a également relevé son objectif de retour aux actionnaires, après avoir consacré 147 millions de dollars aux rachats d’actions au troisième trimestre.
Au 30 septembre, sa dette totale s’élevait à 4,4 milliards de dollars, pour une liquidité disponible d’environ 1,8 milliard.
Analyse LTH | La transformation du modèle économique devient visible dans les résultats
Le troisième trimestre 2026 met en évidence l’évolution du profil économique de Hyatt.
La croissance des redevances, supérieure à celle de l’EBITDA ajusté publié, illustre le poids croissant des revenus de gestion et de franchise dans le modèle du groupe.
La cession du portefeuille immobilier acquis auprès de Playa Hotels, finalisée fin 2025, participe à cette transformation en privilégiant les revenus contractuels de long terme plutôt que la détention directe d’actifs.
Toutefois, le recul du Net Package RevPAR dans certaines destinations rappelle que le modèle asset-light ne supprime pas l’exposition aux cycles de demande.
Pour les investisseurs, trois indicateurs mériteront une attention particulière : la conversion du pipeline en ouvertures effectives, la progression des redevances et la capacité du groupe à transformer cette croissance en free cash-flow.
Avec un pipeline record et des perspectives annuelles renforcées, Hyatt dispose de relais de développement importants. Leur contribution à la rentabilité et à la génération de trésorerie restera déterminante.
Source : Hyatt Hotels Corporation, résultats du troisième trimestre 2026, 29 octobre 2026.
At a Glance
RevPAR: Comparable system-wide hotel RevPAR increased 7.2% in Q3 2026.
Gross fees: Up 15.2% to US$327 million.
Profitability: Adjusted EBITDA reached US$295 million, up 6.2%.
Development: The executed pipeline reached approximately 158,000 rooms, up 12.1%.
All-inclusive: Net Package RevPAR declined 2.5%, primarily reflecting softer demand in Mexico.
Outlook: Hyatt forecasts full-year adjusted EBITDA of US$1.17–1.20 billion.